청년미래적금 계산기로 매달 넣을 금액과 은행 금리만 고르면 3년 뒤 받을 돈을 바로 확인할 수 있습니다.
청년미래적금은 내가 넣은 돈에 정부기여금 6% 또는 12%가 붙고, 이자에는 세금이 붙지 않아 일반 적금과 단순 비교가 어려운데요.
아래 계산기는 금융위원회 보도자료 예시와 같은 결과가 나오도록 만들었으니 먼저 내 금액을 넣어 보세요.
계산 방법, 월 납입액별 만기 수령액 표, 금리 7~8%를 받는 방법, 중도해지 때 달라지는 금액까지 함께 정리하겠습니다.
청년미래적금 계산기
3년(36개월) 만기 · 정부기여금 + 이자 + 비과세까지 한 번에
월 1,000원~50만원까지 자유롭게 넣을 수 있습니다. 매달 같은 금액을 넣는다고 보고 계산합니다.
기여금 없음 = 총급여 6,000만원 초과~7,500만원 이하(비과세만 적용). 회색 버튼은 2027년 정부 예산안 내용으로, 국회에서 확정되기 전 시나리오입니다.
기본금리 5%에 은행별 우대금리(최대 2~3%p)가 더해집니다. 내 은행 앱에 나온 금리를 넣으세요.
청년미래적금 계산 방법
청년미래적금 만기 수령액은 네 가지를 더한 금액입니다.
만기 수령액 = 납입 원금 + 정부기여금 + 원금 이자 + 기여금 이자1. 납입 원금
매달 넣은 돈 × 36개월입니다.
월 50만원이면 1,800만원입니다.
2. 정부기여금
매달 넣은 돈에 일반형 6%(월 최대 3만원), 우대형 12%(월 최대 6만원)를 곱해 매달 적립해 줍니다.
월 50만원 일반형 = 3만원 × 36개월 = 108만원 / 우대형 = 6만원 × 36개월 = 216만원3. 원금 이자(적금 단리)
적금은 첫 달에 넣은 돈은 36개월, 마지막 달에 넣은 돈은 1개월만 이자가 붙습니다.
그래서 이자는 ‘월 납입액 × 금리 × 55.5개월분’으로 계산합니다(1~36개월을 모두 더해 12로 나눈 값).
월 50만원 × 7% × 55.5 = 194만 2,500원4. 기여금 이자
금융위원회 예시 금액은 기여금에 기본금리 5%를 붙였을 때와 정확히 맞습니다.
이 글의 계산기도 기여금 이자는 5%로 가정해 계산했습니다(공식 산식이 따로 공개되지 않아 예시 금액에 맞춘 가정입니다).
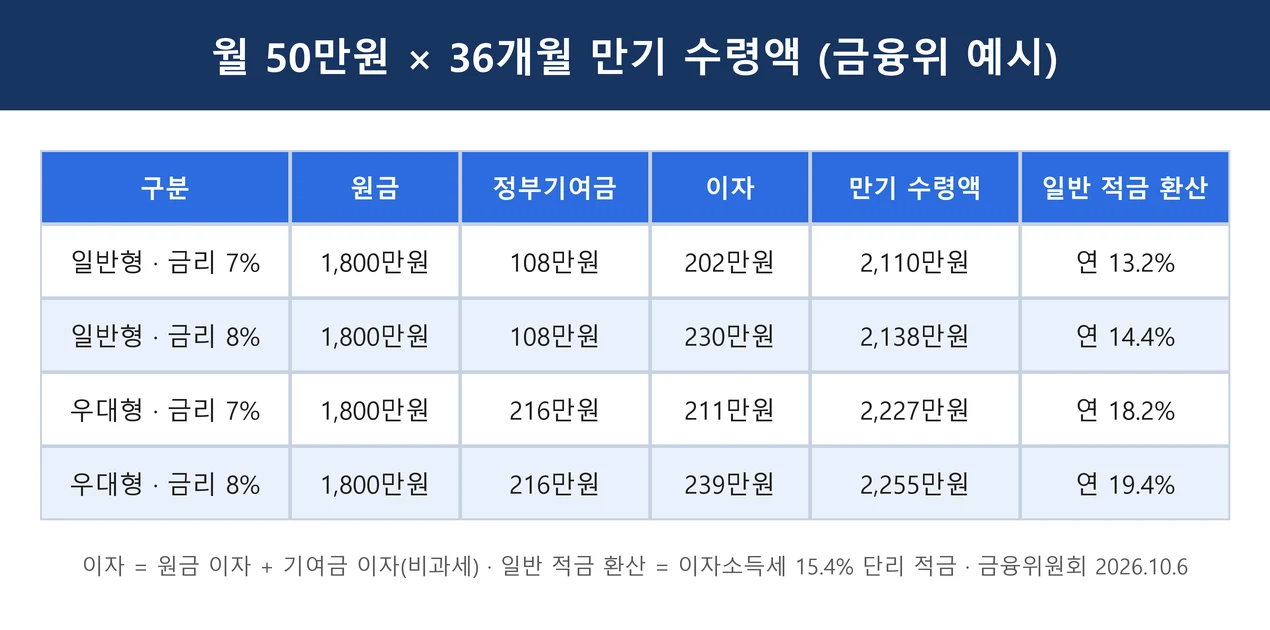
네 가지를 더하면 월 50만원·금리 7% 일반형은 2,110만 5,750원, 우대형은 2,226만 9,000원이 되어 금융위원회 예시(2,110만원·2,227만원)와 같습니다.
월 납입액별 청년미래적금 만기 수령액 표
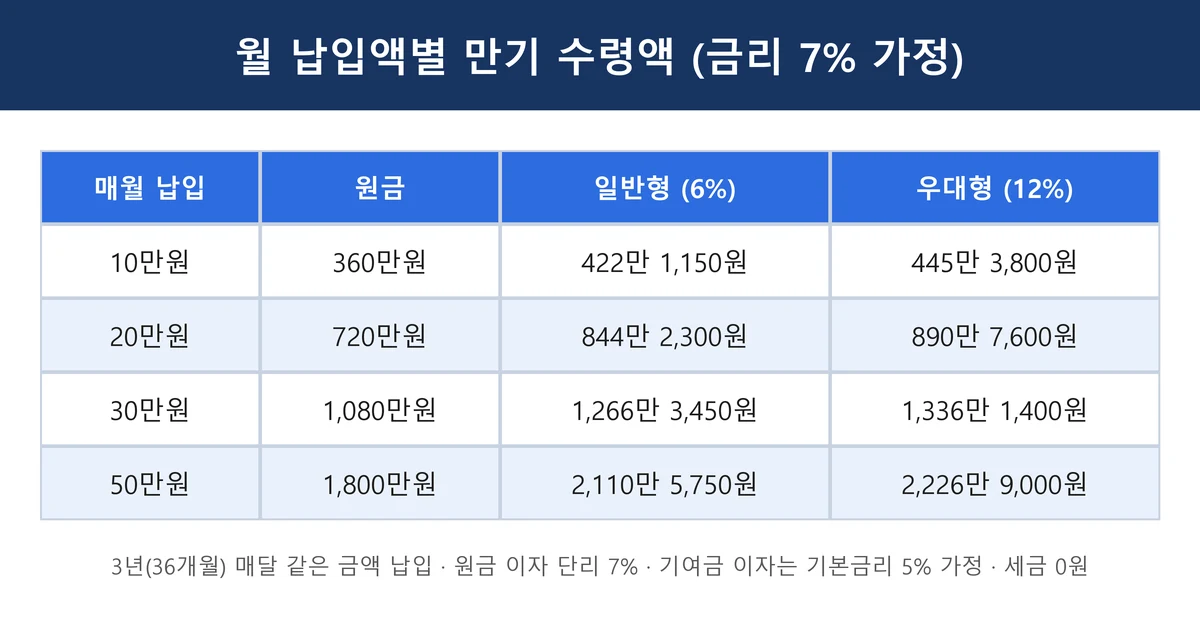
50만원을 꽉 채우기 어렵다면 아래 표에서 내 금액대를 찾아보세요(금리 연 7%, 3년 유지 기준).
- 월 10만원: 일반형 422만 1,150원 / 우대형 445만 3,800원
- 월 20만원: 일반형 844만 2,300원 / 우대형 890만 7,600원
- 월 30만원: 일반형 1,266만 3,450원 / 우대형 1,336만 1,400원
- 월 50만원: 일반형 2,110만 5,750원 / 우대형 2,226만 9,000원
기여금은 넣은 금액에 비례하므로 10만원만 넣어도 비율(6%·12%)은 똑같이 받습니다.
무리하게 50만원으로 시작했다가 중간에 깨면 기여금을 모두 잃으니, 3년 동안 꾸준히 넣을 수 있는 금액으로 정하는 게 더 이득입니다.
✅내가 일반형인지 우대형인지 가입조건과 3차 일정을 먼저 확인하세요.👇👇👇👇
청년미래적금 금리 7~8% 받는 방법
기본금리는 14개 취급기관 모두 연 5%로 같고, 3년 동안 고정입니다.
여기에 은행별 우대금리가 더해집니다.
- 최대 3%p(최고 8%): 농협, 신한, 우리, 하나, 기업, 국민, 우정사업본부
- 최대 2%p(최고 7%): 수협, iM, 부산, 광주, 전북, 경남, 카카오뱅크
모든 은행 공통 우대
- 총급여 3,600만원 이하(종합소득 2,600만원 이하): +0.5%p
- 서민금융진흥원 ‘청년 모두를 위한 재무상담’ 이수: +0.2%p
은행별 우대
급여이체, 카드 실적, 자동이체 같은 조건이 대부분입니다.
이미 월급 통장이 있는 은행을 고르면 추가 노력 없이 우대금리를 받기 쉽습니다.
은행별 조건은 은행연합회 소비자포털에서 한 번에 비교할 수 있습니다.
일반 적금으로 치면 몇 %일까
금융위원회는 청년미래적금 효과를 일반 적금 금리로 바꿔 설명했습니다.
- 일반형: 금리 7%면 연 13.2%, 8%면 연 14.4% 일반 적금과 비슷
- 우대형: 금리 7%면 연 18.2%, 8%면 연 19.4% 일반 적금과 비슷
계산기 결과 아래 파란 칸이 바로 이 환산 금리입니다.
기여금과 이자를 더한 금액을, 일반 적금에서 이자소득세 15.4%를 떼고 같은 돈을 받으려면 몇 % 금리가 필요한지로 다시 계산한 값입니다.
환산 금리 = (기여금 + 원금 이자 + 기여금 이자) ÷ 0.846 ÷ (월 납입액 × 55.5)3년을 끝까지 유지할 수 있다면 일반 적금으로는 얻기 어려운 수익입니다.
2027년 예산안이 통과되면 달라지는 금액
금융위원회는 2027년 정부 예산안이 국회를 통과하면 아래처럼 바꾸고 기존 가입자에게도 소급 적용할 계획이라고 밝혔습니다.
- 우대형 기여금 12% → 15%, 비수도권 중소기업 재직자는 25%
- 총급여 6,000만원 초과~7,500만원 이하도 일반형 기여금 소급 지급
- 소득과 상관없이 모든 청년으로 가입 대상 확대
계산기의 회색 버튼(예산안 우대형 15%, 비수도권 25%)을 누르면 이 시나리오를 미리 볼 수 있습니다.
다만 국회 확정 전이고 월 기여금 한도도 발표되지 않아, 실제 금액은 달라질 수 있습니다.
중도해지하면 얼마를 받을까
일반 중도해지를 하면 정부기여금과 그 이자를 받지 못하고, 원금 이자에는 15.4% 세금이 붙습니다.
이자도 가입 은행 약관에 따라 약정 금리보다 낮은 중도해지 이율이 적용될 수 있습니다.
예를 들어 월 50만원 일반형으로 1년 넣고 깨면, 그동안 쌓인 기여금 36만원은 받지 못합니다.
반면 퇴직, 사업장 폐업, 3개월 이상 입원·요양이 필요한 상해·질병, 천재지변, 사망, 해외이주 같은 특별중도해지 사유라면 그때까지 쌓인 기여금과 비과세 혜택을 그대로 받습니다.
돈이 급할 때는 해지보다 납입을 잠시 줄이는 방법(자유적립식)을 먼저 생각해 보세요.
✅청년도약계좌가 있다면 갈아타는 게 이득인지 상황별로 비교해 보세요.👇👇👇👇
자주하는 질문
청년미래적금 계산기 결과와 실제 만기 금액이 다를 수 있나요?
다를 수 있습니다. 매달 같은 금액을 날짜에 맞춰 넣는다고 가정했고, 기여금 이자는 기본금리 5%로 가정했습니다. 납입일이 늦거나 금액을 바꾸면 이자가 달라지니 정확한 금액은 가입 은행 앱에서 확인하세요.
월 50만원을 넘게 넣을 수 있나요?
넣을 수 없습니다. 청년미래적금 납입 한도는 월 50만원이고, 매달 1,000원 이상이면 금액은 자유롭게 정할 수 있습니다.
청년미래적금 이자에 세금이 붙나요?
만기까지 유지하면 이자소득세(15.4%)가 붙지 않습니다. 일반 중도해지를 하면 비과세 혜택이 사라지고 이자에 세금이 붙습니다.
마치며
청년미래적금 만기 수령액은 원금, 정부기여금, 원금 이자, 기여금 이자를 더해 계산합니다.
월 50만원을 3년 넣으면 금리 7% 기준 일반형 약 2,110만원, 우대형 약 2,227만원을 받고, 일반 적금으로 치면 연 13~18%대 효과입니다.
기여금은 3년을 채워야 온전히 받으니 내 형편에 맞는 금액으로 시작하는 것이 가장 중요합니다.
궁금한 점은 서민금융진흥원 청년금융콜센터(☎1397, 3번)에 문의하세요.
✅일반형·우대형 기준과 신청 일정을 한 번에 확인하세요.👇👇👇👇
✅만기 수령액 예시 원문은 금융위원회 보도자료에서 확인하세요.👇👇👇👇